덕산넵코어스 공모주 수요예측 결과
덕산넵코어스 공모주
수요예측 대흥행!
기관 869:1 · 공모가 최상단 1만4,600원
항재밍 방산 팹리스 · 중복상장 예외 1호 · 기관 2,269곳 몰린 흥행 IPO 완전분석
덕산넵코어스 기업 개요
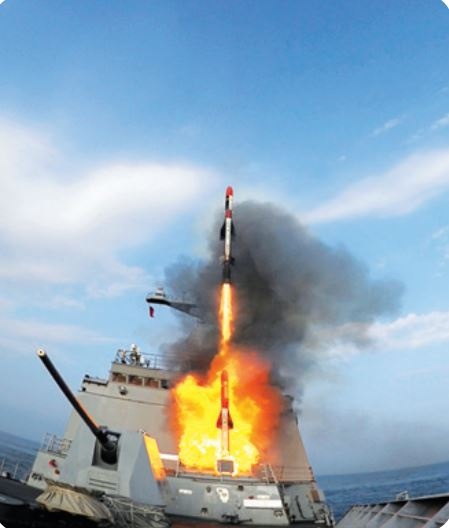
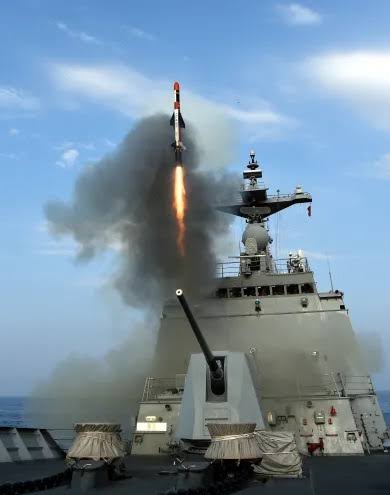
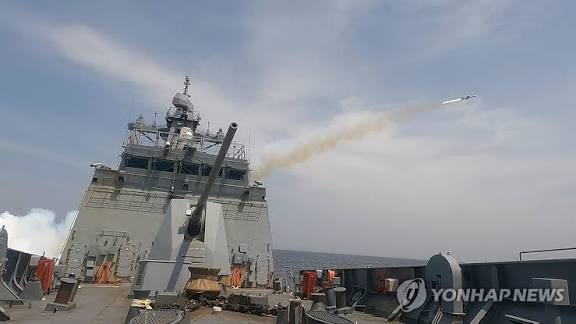
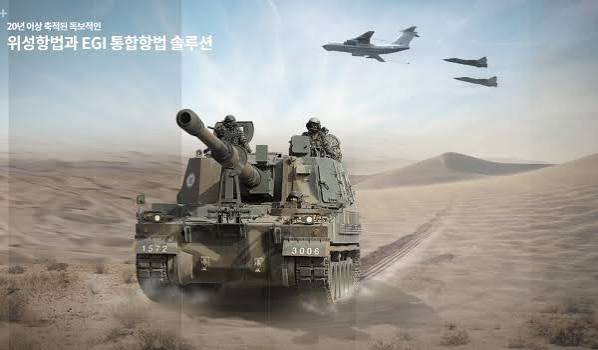
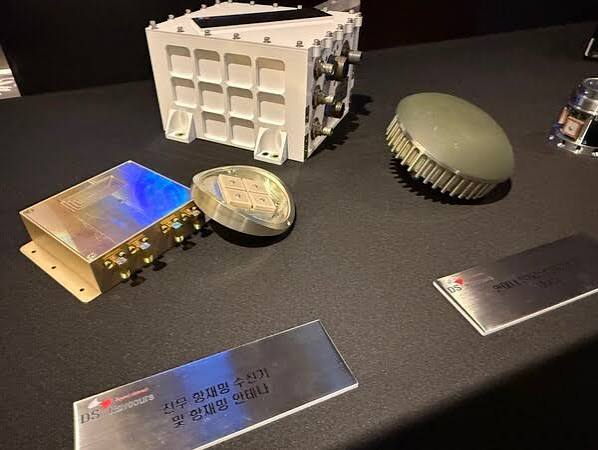
덕산넵코어스는 2012년 설립된 항재밍(Anti-Jamming) GPS 항법 솔루션 전문 방산 기업입니다. 2013년 한양나비콤 방산 사업부를 인수하고, 2021년 덕산그룹에 편입되었습니다. 유도탄·전차·무인기·위성발사체 등에 탑재되는 방해전파 차단 기술에 특화된 팹리스 방산 기업으로, 국내 적용 가능한 전체 무기체계 72개 중 59개(82%)에 납품하고 있습니다.
🎯 핵심 제품 포트폴리오
🎖️ 항재밍 기술이란? 적군이 GPS 신호를 방해(재밍)해 아군 무기체계의 항법 기능을 마비시키려 할 때, 이를 차단·무효화하는 핵심 방산 기술입니다. 러시아-우크라이나 전쟁에서 GPS 재밍 전술이 광범위하게 사용되며 항재밍 기술의 전략적 중요성이 전 세계적으로 급부상했습니다.
공모 일정 타임라인
수요예측 결과 상세 분석
수요예측 핵심 지표
| 항목 | 결과 |
|---|---|
| 참여 기관 수 | 2,269개 기관 (2,269건) |
| 총 신청 주식 수 | 19억 5,443만 4,000주 |
| 기관 경쟁률 | 868.64 : 1 |
| 밴드 상단(14,600원) 이상 신청 비율 | 97.13% (2,185건) ✅ |
| 의무보유 확약 비율 | 4.05% (7,915만 6,000주) |
| 미확약 비율 | 95.95% |
| 수요예측 기간 | 2026.09.07 ~ 09.11 |
📊 신청가격 분포 (수요예측 결과)
※ 총 2,269건 중 신청 건수 기준 (추정치 포함)
✅ 기관 97.13%가 최상단 선택한 이유: ①방산 테마 슈퍼사이클 진입(러-우 전쟁 이후 글로벌 국방예산 급증) ②국내 72개 무기체계 중 59개(82%) 납품하는 압도적 시장 지배력 ③매출 꾸준한 우상향과 수주잔고 확대 ④항재밍 기술의 전략적 중요성 부각으로 기관투자자가 경쟁적으로 최상단 가격을 신청했습니다.
⚠️ 확약 비율 4.05%의 의미: 기관 배정 물량 중 의무보유(Lock-up) 확약은 4.05%에 불과합니다. 그러나 상장 후 유통 가능 물량이 33.29%로 당초 40.11%보다 낮아졌고, 기관 배정 물량 중 57.26%가 의무보유로 배정되어 실제 상장 당일 출회 물량은 제한적일 수 있습니다.
중복상장 예외 1호 — 왜 주목받는가?
중복상장 예외 승인 배경
| 항목 | 내용 |
|---|---|
| 적용 규정 | 개정 중복상장 규정 예외 조항 (국가전략기술 및 방산 분야) |
| 승인 근거 | 방산 분야 특수성 인정 — 국가 안보와 직결되는 핵심 기술 보유 기업 |
| 의의 | 규정 개정 이후 최초 예외 사례 — 향후 방산·핵심기술 기업의 중복상장 기준점 |
| 기관 반응 | 규제 리스크 우려보다 방산 성장성이 압도 → 수요예측 869:1 흥행 |
일반청약 현황 (균등·비례)
일반청약 핵심 수치 (9/17 오후 4시 마감)
| 항목 | 수치 |
|---|---|
| 청약 기간 | 2026.09.16 ~ 09.17 (오늘 16:00 마감) |
| 청약 증권사 | 대신증권 (단독 주관) |
| 청약 단위 | 10주 단위 |
| 균등배정 예상 수량 (1일차 기준) | 약 11.79주 / 계좌 |
| 비례 경쟁률 (1일차 기준) | 5.48 : 1 |
| 1일차 총 청약 건수 | 31,812건 |
| 최소 청약 증거금 | 73,000원 (10주 × 14,600원 × 50%) |
상장일 유통 가능 물량 분석
상장 당일 실제 매도 가능한 물량 비율 변화
※ 신고서상 40.11% → 기관 확약 배정 반영 후 33.29%로 감소. 유통 물량이 줄어들수록 주가 안정에 유리.
🔑 비례 경쟁률 5.48:1 의미: 1일차 기준이므로 2일차(오늘)에 추가 청약이 쏟아지면 경쟁률이 높아질 수 있습니다. 비례 배정을 노리신다면 오늘 마감 전 청약을 완료하셔야 합니다. 균등 배정(11.79주)만으로도 상장 후 수익을 기대할 수 있는 수준입니다.
실적 분석 — 꾸준한 성장세
연간 매출 추이
| 연도 | 매출액 | 영업이익 | 비고 |
|---|---|---|---|
| 2023년 | 314억원 | 흑자 | 방산 수주 확대 |
| 2024년 | 452억원 | 흑자 ▲ | +44% 성장 |
| 2025년 | 485억원 | 흑자 ▲ | 꾸준한 우상향 |
| 2026년 상반기 | 238억원 | 75억원 (영업이익) | 연간 603억원 예상 |
※ 2026년 6월 기준 수주잔고 557억원으로 하반기 실적 가시성 높음.
밸류에이션 지표 (공모가 14,600원 기준)
| 지표 | 수치 | 평가 |
|---|---|---|
| 예상 시가총액 | 약 2,756억원 | 공모가 기준 |
| 2026년 예상 매출 | 약 603억원 | 상반기 238억 × 연간 추정 |
| 수주잔고 (2026.06) | 557억원 | 하반기 실적 가시성 높음 |
| 공모자금 사용 | 시설 202억 + R&D 164억 | 2026~2028년 투자 |

투자전략 및 상장 후 시나리오
✅ 긍정 요인
- 방산 슈퍼사이클 수혜 — 글로벌 국방예산 급증
- 국내 무기체계 82%(59/72개) 납품 독점적 지위
- 매출 꾸준한 우상향 + 흑자 기조 유지
- 수주잔고 557억원, 하반기 실적 가시성 높음
- 공모자금으로 R&D·시설 확장 → 성장 동력 강화
- 중복상장 예외 1호 — 방산 핵심기술 프리미엄
- 상장일 유통물량 33.29%로 낮아 수급 양호
⚠️ 리스크 요인
- 확약 4.05%로 낮음 — 기관 단기 차익 실현 가능
- 방산 매출 편중 — 민수 다각화 아직 초기
- 국방예산 정책 변화에 실적 연동 위험
- 중복상장 구조 — 덕산그룹 지배구조 리스크
- 기관 비확약 95.95% — 상장 후 물량 출회 주의
📐 상장 후 시나리오 3가지 (상장일: 9/30)
⚡ 단기 vs 중장기 전략:
[단기 — 공모주 청약] 수요예측 869:1 대흥행, 밴드 최상단 확정, 방산 테마 모멘텀을 감안할 때 상장일 시초가 갭 상승 후 단기 매도 전략이 유효합니다. 균등배정(약 11.79주) 기준 73,000원 증거금으로 최소 청약 가능.
[중장기 — 추가 매수] 상장 후 주가 조정 시 추가 매수 기회 포착. 2026~2028년 R&D 투자 성과 가시화, 수주잔고 증가 확인 후 장기 보유 전략 유효. 글로벌 방산 수출 실적 추가 시 리레이팅 기대.
📰 참고 자료:
· 이데일리 — 덕산넵코어스, 공모가 상단 1만4600원 확정…기관 경쟁률 868.64대 1
· IB토마토 — 덕산넵코어스, 경쟁률 869대 1 흥행…미확약은 96%
· CBC뉴스 — 덕산넵코어스 청약 1일차 균등·비례 경쟁률
· 이투데이 — 덕산넵코어스 일반청약 시작…확약 배정에 첫날 유통 33%