엠에스바이오 공모주
수요예측 결과 완벽 분석
기관 1,096.56대1 · 100% 최상단 · 공모가 7,800원 확정!
기관경쟁률 1,096.56대1 · 2,269개사 참여 · 100% 희망가 상단 이상 집중
의무보유확약 30.6%(업계 최상위권) · 공모가 7,800원 최상단 확정
공모금액 312억원 · 시총 2,122억원 · 상장 후 유통물량 약 23%
2026년 상반기 매출 139억·영업이익 45억·영업이익률 32%
★ 10월12~13일 일반청약 · KB증권(대표주관) · 10월22일 코스닥 상장 예정
| 기관 경쟁률1,096.56 : 1 | 참여 기관수2,269개사 | 최상단 이상 집중100% (전량) |
| 의무보유확약 비율30.6% | 확정 공모가7,800원 (최상단) | 공모금액약 312억원 |
| 예상 시가총액2,122억원 | 상장 후 유통물량약 23% (634만주) | 코스닥 상장 예정2026.10.22 |
- 엠에스바이오란? – 재생의료 플랫폼 기업 개요
- 수요예측 결과 핵심 분석 – 1,096대1 · 의무확약 30.6%
- 공모 구조 완전 정리 – 공모가·시총·청약 일정
- 3대 핵심 사업 – 연조직재건·골재생·안과(양막렌즈)
- 4대 원천 기술과 핵심 경쟁력
- 재무 현황 – 매출 CAGR 26.7% · 영업이익률 32%
- 공모자금 사용 계획 – 오창 신공장·임상·글로벌
- 유통물량 23% 수급 분석 – 보호예수 일정
- 밸류에이션 – PER 30.89배 · 메디톡스 비교
- 투자 포인트 vs 리스크 완전 정리
- 성장 로드맵 – 오창 공장·미국·베트남
- 시나리오별 상장일 주가 전망
- 자주 묻는 질문 FAQ
엠에스바이오(MS Bio)는 2015년 경기도 성남시에서 설립된 재생의료 플랫폼 기업입니다. '재생의료'란 인체 조직이나 생체 소재를 활용해 손상된 조직을 재건·재생하는 의료 분야로, 이식재(graft)·차폐막·조직수복재 등 의료기기가 핵심 제품군입니다.
2020년부터 본격적으로 제품을 상용화하기 시작한 엠에스바이오는 성형외과의 유방 재건, 정형외과의 연조직 재건, 치과의 골 재생에 집중하면서 가파른 성장을 이어가고 있습니다. 상용화 제품 수가 2021년 11개에서 2025년 21개로 두 배 가까이 늘었고, 2026년 4개 추가 예정입니다.
| 구분 | 내용 |
|---|---|
| 설립 | 2015년 · 경기도 성남시 |
| 대표이사 | 김성포 (최대주주 겸 대표) |
| 임직원 | 53명 |
| 사업 분야 | 재생의료 플랫폼 – 인체조직·생체소재 기반 의료기기 개발·제조·판매 |
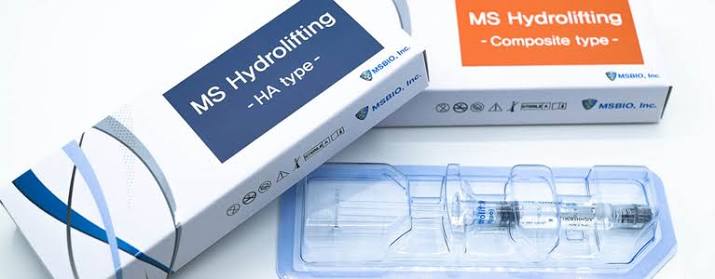
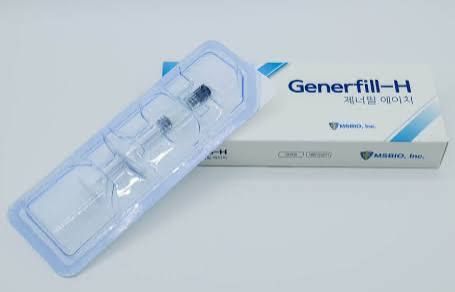
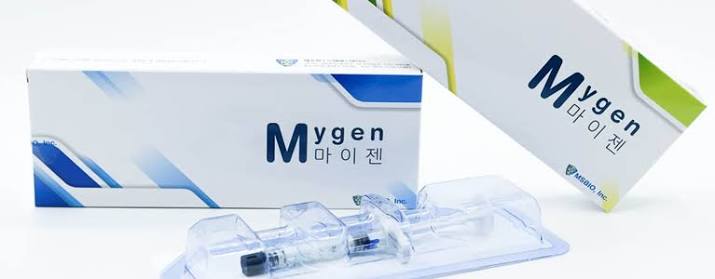
| 핵심 제품 | 마이덤 리컨(유방재건), 마이젠(연조직), 치과용 골이식재·차폐막, AM렌즈(양막렌즈, 차세대) |
| 상용화 제품 수 | 2021년 11개 → 2025년 21개 → 2026년 25개 예정 |
| 해외 매출 비중 | 현재 약 6% → 2028년 12% 목표 |
| 베트남 법인 | 현지 생산법인 운영 중 |
| 상장 시장 | 코스닥 · 의약품 (의료기기) |
| 주관사 | KB증권 (단독 대표주관) |
| 상장 심사청구 | 2026.04.16 · 심사승인일 2026.07.10 |
엠에스바이오의 기관 수요예측은 9월 28일부터 10월 2일까지 5영업일간 진행됐습니다. 결과는 시장의 높은 기대를 확인해주는 수준으로, 모든 지표에서 최상위권을 기록했습니다.
| 수요예측 지표 | 결과 | 평가 |
|---|---|---|
| 수요예측 기간 | 2026.09.28(월) ~ 10.02(금) (5영업일) | 정상 진행 (연기 없음) |
| 참여 기관 수 | 2,269개사 | 대규모 기관 참여 |
| 기관 경쟁률 | 1,096.56 : 1 | 10월 공모주 최고 수준 |
| 최상단 이상 집중도 | 100% (전량) | 완벽한 최상단 집중 |
| 상단 이상 주문 | 98.7% (7,800원 이상) | 7,800원 미만 주문 0% |
| 가격 미제시 주문 | 1.3% | 최상단 집중에 포함 |
| 의무보유확약 비율 | 30.6% (신청수량 기준) | 업계 최상위권 (30%↑) |
| 확정 공모가 | 7,800원 (최상단) | 100% 기관 신뢰 확인 |
| 공모금액 | 312억원 | 당초 대비 약 40억원 증액 |
| 예상 시총 | 2,122억원 | 중소형 바이오 적정 |
다음은 2026년 9~10월 주요 공모주 수요예측 결과 비교입니다.
| 종목 | 기관경쟁률 | 공모가 | 의무확약 | 공모금액 | 시총 | 유통물량 |
|---|---|---|---|---|---|---|
| 엠에스바이오 🏆 | 1,096.56대1 | 7,800원 (최상단) | 30.6% | 312억원 | 2,122억원 | 약 23% |
| 멜콘 | 1,137대1 | 12,300원 (최상단) | 33.1% | 308억원 | 1,550억원 | ~22% |
| 진코스텍 | 1,097대1 | 23,500원 (최상단) | 미확인 | 200억원 | 890억원 | 58.44% |
| 와이즈플래닛 | 1,248대1 | 12,000원 (최상단) | 높음 | ~288억원 | ~1,560억원 | 21.1% |
| 엘리스그룹 | 388.8대1 | 90,500원 (최상단) | 미공개 | 2,011억원 | 1조54억원 | 20.81% |
| 구분 | 내용 | 비고 |
|---|---|---|
| 총 공모주식수 | 400만주 (전량 신주) | 구주 매출 없음 |
| 배정 구조 | 기관 284만주 · 일반 100만주 · 우리사주 16만주 | 기관 71% · 일반 25% · 우리사주 4% |
| 희망 공모가 밴드 | 6,800원 ~ 7,800원 | PER 30.89배 적용 |
| 확정 공모가 | 7,800원 (최상단 확정) | 평가가액 9,347원 대비 16.55% 할인 |
| 공모금액 | 312억원 | 당초 예상 대비 약 40억원 증액 |
| 상장예정주식수 | 27,202,650주 | 공모 후 총 발행주식 |
| 예상 시가총액 | 2,122억원 | 중소형 바이오 적정 수준 |
| 주당 평가가액 | 9,347원 | PER 30.89배 (녹십자웰빙·메디톡스 평균) |
| 수요예측 기간 | 2026.09.28 ~ 10.02 | 경쟁률 1,096.56대1 |
| 일반청약 기간 | 2026.10.12(월) ~ 10.13(화) | KB증권 단독 |
| 배정공고·환불일 | 2026.10.16(금) | |
| 상장 예정일 | 2026.10.22(목) | 코스닥 |
| 청약 증거금률 | 50% | 10주 청약 = 39,000원 |
| 청약 기관 | KB증권 (단독 대표주관) | KB증권에서만 청약 가능 |
| 연조직 재건 매출 60.9%
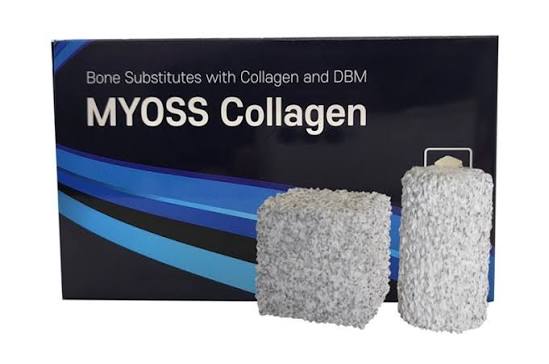
▶ 마이젠 (연조직 이식재)
· 콜라겐 기반 연조직 재건 의료기기 · 정형외과·성형외과 사용 ▶ 마이덤 리컨 (무세포동종진피) · 유방 재건 전문 이식재 · 유방암 수술 후 재건에 활용 · 인체 조직 유래 탈세포화 제품 ▶ 세타필 (연조직 이식재) · 해외 임상시험 진행 중 · 미국·베트남 시장 진출 목표 |
골 재생 매출 26.4%
▶ 치과용 골이식재
· 치주염 치료 후 골 재건 · 임플란트 식립 전후 골 보충 · 합성·동종 복합 제품 라인업 ▶ 치과용 차폐막 · 골이식재 고정·보호 역할 · 흡수성·비흡수성 라인업 구비 ✦ 매출 비중 26.4% 유지 ✦ 안정적 캐시카우 역할 |
안과 (차세대 성장) 성장 동력
▶ AM렌즈 (양막렌즈)
· 봉합 없이 상처 부위에 부착 · 안구 표면 질환·외상 치료 · 현재 비급여 시술 신청서 제출 · 2027년 상반기 허가 목표 ▶ 돼지태반 스킨부스터 · 피부 재생·미용 의료기기 · 해외 임상시험 진행 중 ✦ 허가 시 매출 급성장 기대 |
| 원천 기술 | 내용 | 적용 제품 |
|---|---|---|
| 탈세포화·ECM 보존 기술 | 인체 조직에서 세포를 제거하되 세포외기질(ECM) 구조를 최대한 보존 | 마이덤 리컨(유방재건), 각종 동종진피 제품 |
| 정밀 스플리팅·규격화 기술 | 조직을 균일한 두께·규격으로 정밀 가공 → 품질 균일성 확보 | 전 제품 공통 적용 (제품 포트폴리오 확장 기반) |
| 맞춤형 콜라겐 정제·가교 기술 | 콜라겐 정제 후 가교(크로스링킹) 처리로 내구성·생체적합성 최적화 | 마이젠(연조직), 세타필, 치과용 차폐막 |
| 양막 응용 기술 | 태반 양막을 이식재로 활용 – 항염증·재생 촉진 효과 | AM렌즈(양막렌즈), 돼지태반 스킨부스터 |
| 구분 | 2023년 | 2024년 | 2025년 | 2026년 상반기 |
|---|---|---|---|---|
| 매출액 | 148억원 | 180억원 | 238억원 | 139억원 (YoY +26.5%) |
| 영업이익 | 47억원 | 60억원 | 85억원 | 45억원 (YoY +21.3%) |
| 영업이익률 | 31.8% | 33.3% | 35.7% | 약 32.4% |
| 매출 CAGR (3년) | 26.7% (2023~2025년) | 상반기 연간 환산 추세 지속 | ||
| 연조직 재건 매출 | 2025년 60.9% (145억원) | 주력 사업 성장 지속 | ||
| 골 재생 매출 | 2025년 26.4% (63억원) | 안정적 캐시카우 | ||
최상단 확정으로 공모금액이 312억원(순수입 약 307억원)으로 늘었습니다. 당초 계획보다 40억원 증액된 부분은 전액 해외 임상시험비에 배정됐습니다.
| 사용 목적 | 금액 | 비중 | 비고 |
|---|---|---|---|
| 오창 신공장 건설 | 184억원 | 약 60% | 2027년 1월 착공 · 2028년 상반기 준공 · 의료기기 전용 |
| 해외 임상시험비 | 93억원 (↑40억) | 약 30% | 양막렌즈 28억 · 스킨부스터 33억 · 세타필 33억 |
| 국내 임상시험비 | 28억원 | 약 9% | 기존 계획 유지 |
| 베트남 생산법인 운영 | 2억4,500만원 | 약 1% | 기존 계획 유지 · 베트남 현지 생산 기반 운영 |
| 총 투자 규모 | 395억원 | — | 회사 자체 부담 87억원 (기존 127억→ 감소) |
| 구분 | 주식수 | 비중 | 특징 |
|---|---|---|---|
| 상장 직후 유통 가능 | 약 634만주 | 약 23% | 전량 신주 · 구주 매출 없음 |
| 공모 신주 (일반+기관+우리사주) | 400만주 | 14.7% | 전량 신주 모집 |
| 기관 의무확약 물량 (30.6%) | 약 87만주 | 약 3.2% | 1·3·6개월 보호예수 → 단계별 해제 |
| 상장 후 3개월 후 누적 유통가능 | 약 45.65% | 벤처금융·일부 기존주주 보호예수 해제 → 매도 압력 유의 | |
| 최대주주 및 관계자 | — | 24개월 매각 제한 (보호예수) | |

| 구분 | 내용 | 평가 |
|---|---|---|
| 밸류에이션 방법 | PER (주가수익비율) | 적자 바이오주와 달리 이익 기반 산정 가능 |
| 비교기업 | 녹십자웰빙, 메디톡스 | 파마리서치·휴젤은 규모 차이 등으로 제외 |
| 비교기업 평균 PER | 30.89배 | 메디톡스가 주로 반영 |
| 주당 평가가액 | 9,347원 | 30.89배 적용 결과 |
| 할인율 | 하단 27.25% · 상단 16.55% | 공모가 상단 할인율 합리적 |
| 공모가 밴드 | 6,800원 ~ 7,800원 | 상단 16.55% 할인으로 안전마진 |
| 확정 공모가 | 7,800원 | 평가가액 대비 16.55% 할인 |
| 공모가 기준 PER | 약 25.8배 | 메디톡스 PER보다 낮음 |
|
✅ 핵심 투자 포인트
|
⚠️ 주요 리스크 요인
|
| ⚡ 현재 (2026) 국내 상용화 확대
· 연조직·골재생 사업 성장 지속
· 상품화 제품 25개로 확대 · AM렌즈 비급여 허가 신청 · 스킨부스터·세타필 임상 개시 · 베트남 생산법인 안정화 · KB증권 통해 코스닥 상장 |
🚀 중기 (2027~2028) 오창 신공장 가동
· 오창 신공장 착공(2027.1)
· AM렌즈 국내 허가 목표(2027 상반기) · 오창 공장 준공(2028 상반기) · 생산 용량 2배 확대 · 미국·베트남 매출 가시화 · 해외 매출 비중 12% 목표 |
🌍 장기 (2029~) 글로벌 재생의료 기업
· 미국 매출 50억원 목표(2029)
· 베트남 매출 30억원 목표(2029) · 미국 조직은행 업체 인수 검토 · AM렌즈 FDA 임상 진행 · 중국 시장 가속 진출 · 글로벌 재생의료 플랫폼 완성 |
공모가 7,800원 기준 · 상장일 10월 22일(목) 예정 기준입니다.
|
🚀 강세 시나리오
15,600원~
31,200원 ✔ 기관경쟁률 1,096대1 최강 흥행
✔ 의무확약 30.6% 물량 잠금 ✔ 100% 최상단 · 수급 최우수 ✔ 바이오·의료기기 테마 강세 ✔ 유통물량 23% 낮아 수급 지지 → 시초가 +100%~따따상 도전 (공모가 2~4배) |
📊 기본 시나리오
9,360원~
15,600원 ✔ 수요예측 흥행 3관왕
✔ 의무확약 30.6% 수급 지지 ✔ 낮은 유통물량 방어막 ✘ 소형 공모 유동성 제한 ✘ 단독 주관사 청약 수요 제한 → 공모가 대비 +20~100% (시가 +30~100% 예상) |
📉 약세 시나리오
6,240원~
7,800원 ✘ 시총 2,122억 중소형 이슈
✘ KB증권 단독 청약 수요 부진 ✘ 바이오 섹터 전반 약세 ✘ PER 논쟁으로 고밸류 인식 ✘ 3개월 락업 해제 우려 선반영 → 공모가 근처 또는 소폭 하락 (공모가 하회 가능) |
| 관전 포인트 | 시기 | 의미 |
|---|---|---|
| 오늘(10.12)~내일(10.13) 일반청약 | 오늘~내일 | 증거금 규모 → 상장일 강세 예측 지표 |
| 일반청약 최종 경쟁률 공개 | 10.13 마감 후 | 경쟁률 높을수록 상장일 강세 가능성 ↑ |
| 배정공고·환불일 | 10.16(금) | 배정 물량·증거금 환불 확인 |
| 코스닥 상장 첫날 | 10.22(목) | 강세/약세 방향 즉시 확인 · 시초가 형성 |
| AM렌즈 비급여 허가 | 2027년 상반기 목표 | 허가 시 밸류에이션 재평가 트리거 |
| 3개월 보호예수 해제 | 2026년 1월경 | 벤처금융 물량 해제 → 매도 압력 주의 |
| 오창 신공장 착공 | 2027년 1월 | 생산 능력 확대 · 성장 모멘텀 |
| 해외 임상 중간 결과 | 2027~2028년 | 양막렌즈·스킨부스터 임상 진전 시 호재 |
① KB증권 단독 청약 – KB증권 계좌가 없으면 청약이 불가합니다. 오늘(10.12)부터 내일(10.13) 오후까지 청약 가능합니다.
② 증거금 계산 – 7,800원 × 청약주수 × 50% = 증거금. 10주=39,000원, 100주=390,000원, 1,000주=3,900,000원.
③ 배정공고·환불일 10.16(금) – 10.13 마감 후 10.16까지 증거금이 묶입니다. 다른 공모주 일정과 겹치지 않는지 확인하세요.
④ 상장 3개월 후 보호예수 해제 – 상장일(10.22) 3개월 후인 약 2026년 1월경 벤처금융 보호예수가 해제돼 유통 가능 비율이 45.65%로 급증합니다.
⑤ 소형주 특성 – 시총 2,122억원의 중소형주입니다. 거래량이 적을 수 있어, 매도 시점 유동성을 주의하세요.
⑥ AM렌즈 허가 지연 리스크 – 핵심 성장 동력인 양막렌즈가 2027년 상반기 허가를 목표로 하지만, 임상·허가 일정은 지연 가능성이 항상 있습니다.
본 게시물은 한국경제(hankyung.com), 국제뉴스(gukjenews.com), IB토마토(newstomato.com), CBC뉴스(cbci.co.kr), 뉴스핌(newspim.com), 알파스퀘어(alphasquare.co.kr), 아이뉴스24(inews24.com), 핀포인트뉴스(pinpointnews.co.kr), 키자드(keyzard.cc) 등 공개 자료를 바탕으로 작성된 정보 제공 목적의 블로그 글이며, 투자 권유가 아닙니다. 주식 투자는 원금 손실의 위험이 있으며, 모든 투자 판단과 결과는 투자자 본인의 책임입니다. 보호예수 해제 후 정확한 유통 물량 및 주주 구성 세부 사항은 금융감독원 전자공시시스템(DART) 증권신고서를 직접 확인하시기 바랍니다.
주요 출처: 한국경제(2026.10.07), 국제뉴스(2026.10.07), IB토마토(2026.10.08), CBC뉴스(2026.10.07), 뉴스핌(2026.10.07), 알파스퀘어 분석 보고서, 아이뉴스24(2026.10.07) (2026년 10월 12일 기준)