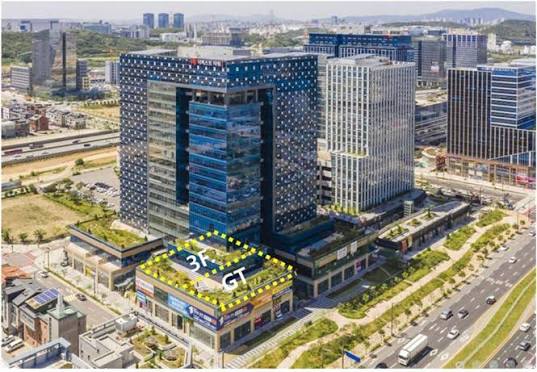
2013년 설립된 글로벌테크놀로지는 아날로그 IC인 LDI 설계를 중심으로 초소형 패키징(PKG), 모듈, 펌웨어 최적화, 광학 기술까지 아우르는 'Full-Stack' 통합 설계 역량을 갖춘 팹리스 기업입니다.
팹리스(Fabless)란 반도체 생산 공장(Fab) 없이 설계만 전담하는 기업 형태입니다.
LDI(LED Driver IC)는 LED 광원을 구동하는 두뇌 역할의 반도체로, 미니 LED TV, RGB LED TV, 차량용 디스플레이, 투명 LED 디스플레이 등에 폭넓게 탑재됩니다.
대표 제품인 LDI는 누적 납품 2억개를 돌파해 시장 신뢰성을 입증했으며, Mini LED TV에는 최대 800개, RGB LED TV에는 최대 1,500개의 LDI가 적용돼 단 1건의 제품 개발이 수십에서 수백 배의 누적 매출로 이어지는 구조입니다.
구분
내용
설립
2013년
대표이사
김민선 (삼성전자 삼성종합기술원 출신, 최대주주 39.31%)
핵심 제품
LDI(LED Driver IC) – 전체 매출 70% 이상
핵심 기술
저전력·정전류 시분할 구동 기술 – 타사 대비 IC 개수 1/3 수준
주요 고객사
글로벌 컨슈머 A사 1차 협력사(Tier-1) · 글로벌 완성차 1차사 공동연구소 운영
누적 납품
LDI 2억개 돌파
신사업
차량용 LDI · 투명 LED · Micro LED · 자동차용 통신반도체
주관사
한국투자증권 (단독)
상장 시장
코스닥 (2026.09.29 예정)
💡 핵심 경쟁력 – 시분할 구동 기술:핵심 경쟁력인 '저전력·정전류 시분할 구동 기술'을 통해 동일 화질을 유지하면서도 필요한 구동 IC 개수를 기존 대비 3분의 1 수준으로 대폭 줄여 원가와 전력 소비를 낮췄습니다. 즉, 경쟁사보다 같은 성능을 1/3의 부품으로 구현할 수 있어 고객사 입장에서는 원가 절감, 글로벌테크놀로지 입장에서는 마진 개선이 가능한 구조입니다.
2수요예측 결과 분석 – 123대1과 밴드 하회의 의미
구분
내용
평가
수요예측 기간
2026.09.07(일) ~ 09.11(목)
5거래일
참여 기관 수
961개사
중간 수준
기관 경쟁률
123.19 : 1
낮은 편
희망 공모가 밴드
11,200원 ~ 13,200원
상장 전 여러 차례 조정
확정 공모가
10,000원 (밴드 하단 -10.7% 하회)
기관 신뢰 낮음
공모금액
400억원
당초 목표 대비 축소
상장 후 시총
약 1,965억원
소형주
⚡ 핵심 포인트 – 공모 과정의 굴곡
①글로벌테크놀로지는 상장 준비 과정에서 공모 희망가 범위를 여러 차례 조정한 끝에 기관 수요예측에 나선 바 있습니다.
② 최종 확정 공모가 1만원은 희망 밴드 하단(11,200원)보다도 10.7% 낮은 수준입니다. 이는 밴드 자체가 시장의 기대치보다 높게 설정됐음을 의미합니다.
③ 기관 경쟁률 123대 1은 같은 시기 공모주들(네오사피엔스 219대 1, 와이즈플래닛 1248대 1)에 비해 현저히 낮은 수준으로, 기관의 냉정한 평가가 반영된 결과입니다.
3공모가 1만원 – 전략적 선택인가, 흥행 실패인가
GT는 최근 위축된 공모주 시장 분위기와 투자자들의 신중해진 투자 심리를 겸허히 수용하고, 당장의 단기적 공모 흥행보다는 투자자들과의 중장기적인 신뢰 형성 및 상생을 도모하기 위해 1만원으로 공모가를 결정했습니다. 이는 투자자들에게 합리적인 가격대의 주식 매수 기회를 제공함과 동시에 상장 후 시장에서 주가가 견조하게 우상향할 수 있는 여력을 충분히 확보하겠다는 의지가 반영된 전략적 판단입니다.
관점
해석
결론
회사 측 설명
단기 흥행보다 장기 신뢰 · 투자자와의 상생
긍정적 프레이밍
시장 현실
기관들이 높은 가격을 거부 → 밴드 하단 하회로 결정
기관 신뢰 부족
투자자 관점
공모가 낮아진 만큼 상장 후 상승 여력은 확대
상승 여력 증가
회사 자금 조달
당초 목표 600억원 대비 400억원으로 조달 축소
R&D·설비 투자 계획 일부 조정
✅ 긍정적 재해석: 공모가가 낮아진 것은 오히려 상장 후 주가 상승 여력이 더 커졌다는 의미입니다. 밴드 상단(13,200원) 대비 현재 공모가(10,000원)는 약 24% 낮습니다. 실적이 기대대로 성장한다면 이 '저평가 진입'이 장기 투자자에게 유리하게 작용할 수 있습니다.
4재무 현황 – 매출 3년 우상향 & 상반기 흑자 전환
구분
2023년
2024년
2025년
2026년 상반기
매출액
219억원
257억원 (+17.4%)
297억원 (+15.6%)
288억원 (YoY +88.2%)
영업이익
적자
적자
적자
+11.6억원 (흑자 전환!)
LDI 매출
—
—
70.7억원
1Q 64.9억원 (매출 53%)
2026년 연간 매출 목표
611억원 (목표 90%+ 달성 자신)
✅ 2026년 상반기 실적의 의미: 2026년 상반기 연결 기준 매출액은 전년 동기 대비 88.2% 증가한 288억 2,000만원, 영업이익은 11억 5,500만원으로 흑자전환에 성공했습니다. 반기 만에 2025년 연간 매출(297억원)의 약 97%를 달성했습니다. 이는 회사가 임계점을 넘어 고정비 레버리지 효과가 작동하기 시작했다는 신호입니다.
💡 미래 성장 목표: 회사는 올해 연간 흑자가 가능해 보이며 2027년에는 매출 934억원에 영업이익 134억원, 2029년에는 매출 1,695억원에 영업이익 369억원까지 성장할 것으로 자신했습니다. 2029년 목표 매출은 2025년 대비 약 5.7배 성장으로, 공격적인 목표이지만 Micro LED·전장 시장 확대가 현실화된다면 달성 가능한 수준입니다.
⚠️ 주의 – 신사업 매출 아직 초기: Micro LED Module 매출은 2025년 2,100만원이었고 올해 1분기에는 발생하지 않았습니다. SAL·CAN 역시 같은 기간 매출은 없었지만 SAL 10만개와 CAN 8억 5,000만원의 확정 발주를 확보했습니다. CAN은 설계검증을 마쳤으나 아직 양산 전환 전입니다. 신사업 매출이 실제 매출로 이어지기까지 시간이 필요합니다.
53대 성장 엔진 – LDI → 전장 → Micro LED
⚡ 현재 핵심 사업LDI (디스플레이)
· Mini/RGB LED TV용 · 전체 매출 70%+ · 글로벌 A사 Tier-1 · 누적 납품 2억개 · 시분할 기술로 3배 효율 · 2026년 상반기 +88.2% 성장
🚗 중기 성장 동력전장 반도체
· 차량용 LDI · 스마트 무드램프 · 차량용 통신반도체 CAN · 글로벌 완성차 1차사 공동연구소 · 10여개 전장 프로젝트 진행 · CAN 8.5억 확정 발주 확보 · SAL 10만개 확정 발주
🌟 장기 성장 엔진Micro LED
· Micro LED TV LDI 35만개/대 · 기존 RGB(1,500개) 대비 233배 · 평택 파일럿 라인 완공 · 현재 설계검증 단계 · 2029년 매출 기여 기대 · 한 번 상용화 시 폭발 성장
📌 Micro LED의 잠재력: 기존 RGB TV의 세트당 LDI는 최대 1,500개인 반면, Micro LED는 35만개까지 늘어납니다. 한 대의 TV에 들어가는 LDI 개수가 233배 증가한다는 뜻입니다. Micro LED 상용화가 현실화되면 동일한 고객사·동일한 납품 단가 조건이라도 매출이 기하급수적으로 증가하는 구조입니다. 물론 Micro LED 상용화 시점은 아직 2028년 이후로 장기 과제입니다.
6유통물량 22.19% – 수급 구조 분석
구분
내용
평가
상장 첫날 유통 가능 주식
약 436만주
전체의 22.19%
의무보유·보호예수 물량
전체의 77.81%
보호예수 비율 매우 높음
보호예수 기간
최소 1개월 ~ 최대 4년
장기 락업 구조
최대주주 김민선 대표
의무보유 설정
창업자 장기 보유 의지
📊 유통물량 22.19%의 의미: 상장 직후 유통 가능 물량은 전체 주식 수의 22.19%인 약 436만주입니다. 최대주주 및 주요 주주 등의 물량을 포함한 나머지 77.81%는 최소 1개월에서 최대 4년까지 의무보유 및 보호예수가 설정돼 있습니다. 공모주 시장에서 유통물량 30% 이하는 수급 양호로 평가받습니다. 22%는 상장 첫날 매도 가능한 물량이 극히 제한돼 있어, 조금만 매수세가 들어와도 주가가 빠르게 오를 수 있는 구조입니다.
7투자 포인트 vs 리스크
✅ 투자 포인트
LDI 원천기술: 시분할 구동 기술로 타사 대비 3배 효율 · 진입장벽 높음
2026년 상반기 영업흑자 전환: YoY +88.2% 성장으로 흑자 본격화
글로벌 Tier-1 공급사: 세계적 TV 브랜드 1차 협력사 지위
공모가 저평가: 밴드 하회로 상장 후 상승 여력 확대
유통물량 22.19%: 매도 압력 낮아 수급 유리한 구조
Micro LED 잠재력: 상용화 시 세트당 LDI 233배 증가
전장 반도체 진출: 공동연구소·확정 발주로 가시화 시작
창업자 삼성 출신: 삼성전자 삼성종합기술원 22년 경력
⚠️ 리스크 요인
기관 경쟁률 123대1 저조: 동기간 공모주 중 낮은 기관 신뢰
밴드 하회 공모가: 공모 과정 여러 차례 조정 → 시장 신뢰 문제
특정 고객사 집중: 글로벌 A사 의존도 높음 · 다변화 필요
신사업 매출 미미: Micro LED·전장 실매출 아직 초기 단계
공모자금 축소: 400억원 조달로 R&D·설비 계획 일부 조정 불가피
소형주 변동성: 시총 1,965억원 · 수급 흔들리면 급등락
경쟁사 위협: 중국·대만 LDI 업체의 저가 공세
8시나리오별 상장일 주가 전망
공모가 10,000원 기준, 9월 29일(월) 상장 직후 주가 흐름 시나리오입니다. 유통물량 22.19%라는 수급 방어막이 있지만, 기관 경쟁률이 낮았다는 점이 단기 모멘텀을 제한할 수 있습니다.
🚀 강세 시나리오
20,000~40,000원
✔ 시초가 공모가 2배+ 출발 ✔ 상반기 흑자 전환 재평가 ✔ 반도체 섹터 분위기 상승 ✔ 유통물량 적어 수급 강세 → 공모가 대비 +100~300%
📊 기본 시나리오
12,000~20,000원
✔ 시초가 +20~50% 출발 ✔ LDI 성장성 점진 반영 ✔ 유통물량 제한 수급 지지 ✘ 기관 저조한 신뢰 부담 → 공모가 대비 +20~100%
📉 약세 시나리오
7,000~10,000원
✘ 기관 123대1 흥행 부진 부각 ✘ 코스닥 전반 약세 ✘ 신사업 매출 부재 실망 ✘ 고객 집중도 우려 → 공모가 근처 또는 하회
핵심 관전 포인트
시기
의미
시초가 형성
9.29 오전 9시~9시30분
방향 결정의 첫 신호
오전 주가 흐름
개장 1~2시간
단기 차익 실현 vs 추가 매수
VI 미적용
상장 첫날
급등락 제한 없음 주의
2026년 3분기 실적
11월경
연간 흑자 확인 시 추가 상승
전장 반도체 수주 공시
수시
CAN·SAL 양산 공시 시 모멘텀
신규 고객사 다변화
수시
중국 TCL·하이센스 공급 시 주가 상승
🚨 상장일 투자자 필수 주의사항
① 기관 경쟁률 123대1 – 높지 않은 기관 신뢰를 개인이 맹목적으로 뒤집기는 어렵습니다.
② VI 미적용 – 상장 첫날 주가 급등락이 극단적으로 발생할 수 있습니다.
③ 배정자 전략 – 시초가 급등 시 일부 차익 실현이 리스크 관리 측면에서 유리합니다.
④ 신규 매수 희망자 – 3분기 실적(연간 흑자 확인)과 전장 수주 공시 확인 후 진입이 더 합리적입니다.
LDI(LED 구동 IC) 기반 시스템반도체 팹리스 기업 글로벌테크놀로지는 LED 광원을 구동하는 반도체 칩을 설계·공급하는 전문 기업입니다. (cite index="34-1">아날로그 IC 설계를 중심으로 초소형 패키징, 모듈, 펌웨어 최적화, 광학 기술까지 아우르는 'Full-Stack' 통합 설계 역량을 갖추고 있으며, 글로벌 컨슈머 A사의 공식 1차 협력사로서 프리미엄 TV 전 모델에 LDI를 공급하고 있습니다.
Q2. 기관 경쟁률 123대1은 낮은 건가요?
네, 낮은 편입니다. 같은 시기 공모주였던 와이즈플래닛컴퍼니(1,248대 1), 네오사피엔스(219대 1)와 비교하면 현저히 낮습니다. 다만 공모주 시장 전반이 위축된 시기였고, 회사는 최근 위축된 공모주 시장 분위기와 투자자들의 신중해진 투자 심리를 반영한 것이라고 설명했습니다. 낮은 경쟁률이 상장 후 반드시 주가 하락을 의미하지는 않지만, 단기 상승 모멘텀이 제한될 수 있다는 점은 인지해야 합니다.
Q3. LDI란 무엇인가요?
LDI(LED Driver IC)는 LED 광원을 직접 구동하는 반도체 칩입니다. 쉽게 말해 LED를 켜고 끄고, 밝기를 조절하는 두뇌 역할을 합니다. 미니 LED TV에는 최대 800개, RGB LED TV에는 최대 1,500개가 탑재됩니다. 글로벌테크놀로지의 핵심 경쟁력인 '저전력·정전류 시분할 구동 기술'로 동일 화질을 유지하면서 필요한 IC 개수를 기존 대비 3분의 1 수준으로 줄여 원가와 전력 소비를 낮췄습니다.
Q4. Micro LED가 왜 중요한 성장 모멘텀인가요?
기존 RGB TV의 세트당 LDI는 최대 1,500개인 반면, Micro LED는 35만개까지 늘어납니다. TV 한 대에 들어가는 LDI 개수가 233배 증가한다는 뜻입니다. Micro LED 상용화가 이루어지면 같은 고객사에 같은 단가로 납품해도 매출이 기하급수적으로 증가합니다. 현재 평택에 파일럿 라인을 완공했으며, 2028~2029년 이후 상용화가 기대됩니다.
Q5. 공모가가 밴드 하단을 하회한 건 안 좋은 신호 아닌가요?
기관 신뢰 측면에서는 부정적 신호입니다. 그러나 투자자 관점에서는 오히려 상장 후 상승 여력이 더 커졌다는 의미이기도 합니다. 밴드 상단(13,200원) 대비 공모가(10,000원)는 약 24% 낮습니다. 회사의 실적이 목표대로 성장한다면 이 낮은 공모가는 장기 투자자에게 좋은 진입 가격이 될 수 있습니다. 단, 단기 흥행 관점에서는 조심해야 합니다.
Q6. 2029년 매출 1,695억원 목표가 현실적인가요?
회사는 2027년 매출 934억원, 2029년 매출 1,695억원, 영업이익 369억원을 목표로 한다고 밝혔습니다. 2025년 매출(297억원) 대비 2029년에 약 5.7배 성장하는 시나리오입니다. 이는 ① LDI의 고객사 다변화(중국·대만 시장 진출), ② 전장 반도체 양산 매출 본격화, ③ Micro LED 상용화 초기 매출 반영을 전제로 합니다. 공격적인 목표이지만, 상반기 +88% 성장을 감안하면 완전히 불가능한 수치는 아닙니다.
본 게시물은 프라임경제(newsprime.co.kr), 뉴스핌(newspim.com), CBC뉴스(cbci.co.kr), 뉴스톱(newstopkorea.com), 더스탁(the-stock.kr), 파이낸셜포스트(financialpost.co.kr), 데일리포스트(thedailypost.kr), 스마트투데이(smarttoday.co.kr), 아시아경제(asiae.co.kr), 한국경제TV(wowtv.co.kr), 이투데이(etoday.co.kr), THEVC(thevc.kr), SBS Biz(biz.sbs.co.kr) 등 공개 자료를 바탕으로 작성된 정보 제공 목적의 블로그 글이며, 투자 권유가 아닙니다. 주식 투자는 원금 손실의 위험이 있으며, 모든 투자 판단과 결과는 투자자 본인의 책임입니다.
출처: 프라임경제, 뉴스핌, CBC뉴스, 뉴스톱, 더스탁, 파이낸셜포스트, 데일리포스트, 스마트투데이, 아시아경제, 한국경제TV, 이투데이, THEVC, SBS Biz (2026년 9월 28일 기준)